Da tempo si parla della possibile esplosione di una bolla nel settore dell’intelligenza artificiale (ia). Ancora non si può dire che stia per succedere qualcosa di clamoroso, ma nelle ultime settimane sono emerse alcune crepe preoccupanti nel sistema. Potrebbe trattarsi di semplici episodi, che saranno dimenticati presto, ma anche dei primi segnali di una tempesta.
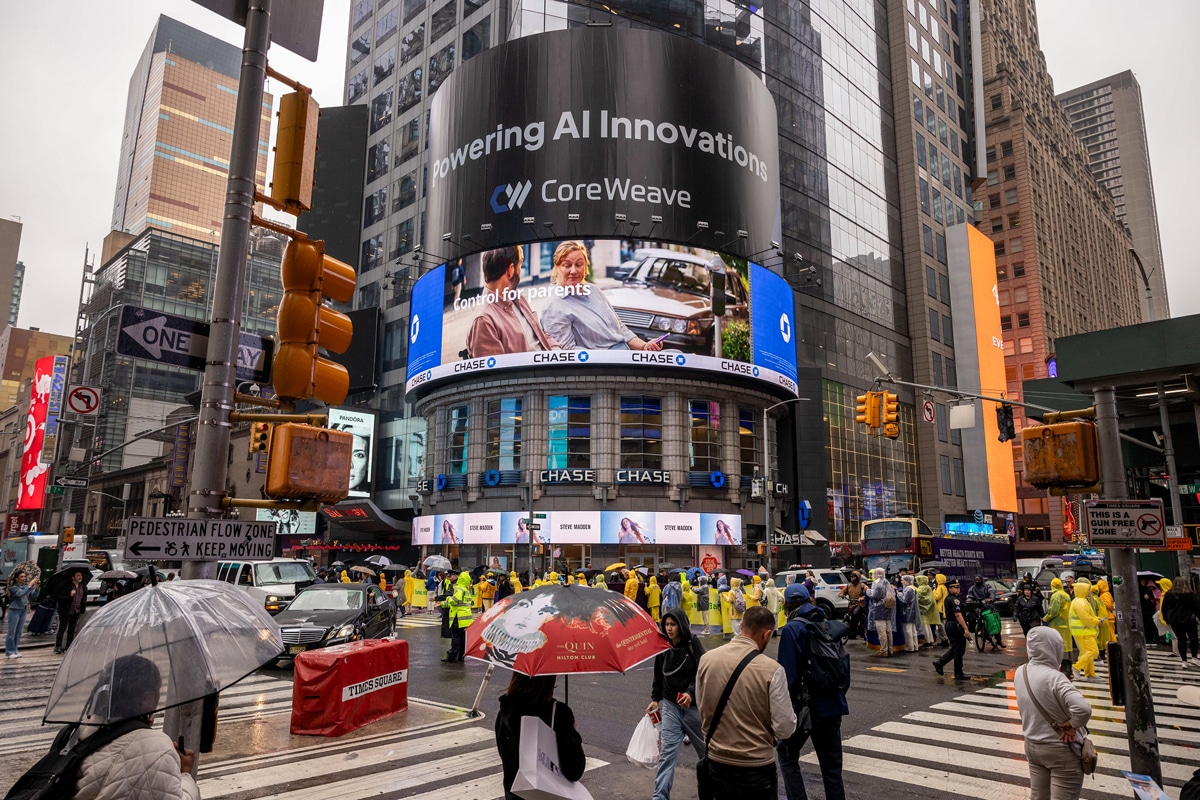
In questi giorni, per esempio, fa discutere il caso della Coreweave, un’azienda tecnologica statunitense specializzata in infrastrutture cloud e in particolare nei servizi ad alte prestazioni (neocloud) in grado di sostenere i pesanti carichi di lavoro legati all’intelligenza artificiale generativa.
Il 14 ottobre alla borsa di Wall street le azioni della Coreweave hanno perso più del 20 per cento. Il giorno dopo Jensen Huang, l’amministratore delegato della Nvidia, che tra l’altro possiede l’11 per cento del capitale della Coreweave, si è affrettato a dire che da quelle parti andava tutto bene. Sul momento le azioni sono risalite un po’, ma il 16 ottobre hanno perso un ulteriore 10 per cento.
Quello che preoccupa di più gli investitori sono i debiti. L’azienda compra dalla Nvidia processori adatti ai servizi d’intelligenza artificiale, li installa nei data center e poi affitta la capacità di calcolo ai principali operatori del settore, come la Microsoft, l’OpenAi o la Meta, che la usano per allenare o far funzionare i loro modelli. Per i suoi acquisti, però, la Coreweave ha bisogno di costante liquidità, che è costretta a procurarsi facendo debiti garantiti dai contratti sottoscritti con i clienti.
Da qualche tempo, però, gli interessi chiesti dai finanziatori sono cresciuti drasticamente. In parte è sicuramente un effetto della decisione della Federal reserve (Fed, la banca centrale degli Stati Uniti) di aumentare il costo del denaro, ma dietro c’è soprattutto il fatto che questo modo di fare affari è considerato troppo rischioso.
La Coreweave ha sempre contato sul fatto che la domanda di servizi ia crescerà costantemente e che quindi i suoi clienti non avranno difficoltà a pagare i servizi. Su queste certezze si addensano sempre più dubbi. A settembre la OpenAi, per esempio, ha dichiarato che il suo fatturato annuale è stato inferiore di venti miliardi rispetto alle previsioni. E l’Economist sottolinea che le aziende d’intelligenza artificiale presentano dati spesso opachi e raccolti con metodi discutibili.
Ma c’è di più: uno studio recente della società di consulenza Gartner prevede che nel 2030 più dell’80 per cento delle aziende neocloud non sarà più indipendente, assorbito da fusioni e acquisizioni, perché i ricavi dell’ia non basteranno a ripagare gli investimenti in infrastrutture.
Inoltre negli Stati Uniti, ma non solo, cittadini e autorità locali oppongono una crescente resistenza alla costruzione di nuovi data center, perché temono l’aumento del prezzo dell’elettricità e i danni all’ambiente; una pessima notizia per la Coreweave, che tra il 2027 e il 2029 dovrà garantire ai suoi clienti una capacità di calcolo per 104 miliardi di dollari e nel frattempo ha accumulato debiti per cinquanta miliardi, mentre il suo valore attuale in borsa si aggira sui 35 miliardi di dollari.
Fino a qualche giorno fa Brannin McBee, cofondatore della Coreweave e responsabile della crescita strategica dell’azienda, parlava al Financial Times della necessità di ottenere un rating positivo per ottenere prestiti a tassi convenienti in modo praticamente “illimitato”. È evidente che chi dovrebbe prestare i soldi non la pensa così. E ancora più preoccupante è il fatto che questo caso non è l’unico.
Ritardi e ritiri
Nelle stesse condizioni si trovano anche il Nebius Group e la Iren, che la settimana scorsa hanno perso rispettivamente il 15 e il 14 per cento. Il 18 ottobre la Microsoft si è ritirata da un accordo per la costruzione di un data center a Loughton, nel Regno Unito, firmato con il fornitore britannico di servizi cloud Nscale. L’azienda non ha spiegato i motivi, ma da tempo il progetto di Loughton subiva ritardi perché non era possibile la fornitura di energia elettrica necessaria alla struttura. Per gli stessi motivi, tra l’altro, è in ritardo un progetto simile avviato dalla Nscale in Norvegia.
La decisione della Microsoft inciderà di sicuro, e negativamente, sulla quotazione in borsa della Nscale: secondo alcuni esperti dovrà dimezzare l’obbiettivo iniziale di raccogliere trenta miliardi di dollari.
Un ulteriore episodio preoccupante arriva dall’Australia, dove la Firmus ha dovuto ritirare la sua richiesta di collocamento in borsa a causa dei forti tentennamenti degli investitori che, come ha dichiarato a Bloomberg l’analista Maxence Visseau dell’Arkevium Capital, “credono ancora nell’ia, ma non sono disposti a pagare qualunque prezzo per aziende che spendono enormi somme nei data center, dipendono da pochi grandi clienti e promettono profitti che arriveranno, se arriveranno, solo tra molti anni”.
Dopo un lungo periodo di investimenti sfrenati, quindi, l’ia è finita sotto la lente d’ingrandimento di chi investe e vuole capire quali sono davvero le prospettive di un settore che appare sempre più caotico, da selvaggio West. I timori sono inoltre aumentati da quando è comparsa nel mercato l’ia cinese, che oggi sfida la concorrenza statunitense con modelli meno costosi e, a quanto pare, altrettanto efficaci.
In ogni caso non è in discussione il fatto che l’intelligenza artificiale sia destinata a restare. Come insegnano altre bolle del passato, l’eventuale esplosione di quella dell’ia non provocherà certo la scomparsa della tecnologia; anzi, quasi sicuramente la renderà più forte e ne favorirà l’affermazione definitiva, selezionando gli strumenti e gli operatori migliori. A tutti gli altri rimarranno enormi perdite da ripagare.
Gli investitori ora temono l’esplosione di un gigante appesantito da più di diecimila miliardi di debiti: sono preoccupati per esempio dal singolare circuito di “finanziamenti circolari” messo in piedi dai colossi dell’ia che, con la Nvidia in testa, si finanziano a vicenda. Un rapporto della Banca dei regolamenti internazionale, per esempio, sostiene che “una quota significativa delle relazioni commerciali e finanziarie dell’ia è autoreferenziale”. Finché tutti questi dubbi non saranno chiariti il caos è destinato ad aumentare. ◆
|
Iscriviti a Economica |
La newsletter su economia e lavoro. A cura di Alessandro Lubello. Ogni venerdì.
|
| Iscriviti |
|
Iscriviti a Economica
|
|
La newsletter su economia e lavoro. A cura di Alessandro Lubello. Ogni venerdì.
|
| Iscriviti |
Internazionale pubblica ogni settimana una pagina di lettere. Ci piacerebbe sapere cosa pensi di questo articolo. Scrivici a: posta@internazionale.it