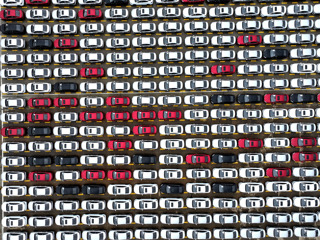
A settembre le case automobilistiche cinesi hanno registrato una diminuzione dei profitti pari al 68 per cento rispetto allo stesso periodo di un anno fa. Il calo riguarda quasi tutti i maggiori produttori: nel terzo trimestre del 2026 la Saic Motor, la leader di mercato, ha registrato utili in discesa del 76,7 per cento; la Chongqing Changan Automobile ha perso 760 milioni di yuan (poco più di cento milioni di euro); la Anhui Jianghuai Automobile Group ha avuto una perdita netta di 1,1 miliardi di yuan nei primi nove mesi del 2026; la Seres Group ha registrato un utile netto di 1,4 miliardi di yuan nel terzo trimestre di quest’anno, ma se si escludono le voci non legate alla normale attività dell’azienda risulta una perdita di 1,4 miliardi di yuan. I rappresentanti del settore automobilistico cinese hanno dichiarato che il 2026 potrebbe chiudersi con 18,5 milioni di veicoli venduti, il dato peggiore dal 2014.
Le cause sono l’aumento dei costi e il crollo della domanda interna. Un fatto poco sorprendente in un paese dove la popolazione invecchia costantemente e in generale consuma poco (i consumi cinesi corrispondono al 40 per cento del pil, contro il 70 per cento degli Stati Uniti), i trasporti pubblici sono abbastanza efficienti e i taxi a guida autonoma sono ormai una realtà in molti centri urbani. Per questo sul più grande mercato automobilistico del mondo, spiega il sito Caixin Global, è in corso da tempo una brutale corsa al ribasso dei prezzi tra le numerosissime aziende del settore, una selezione darwiniana che sta mettendo in ginocchio molte di loro.
La posta in gioco
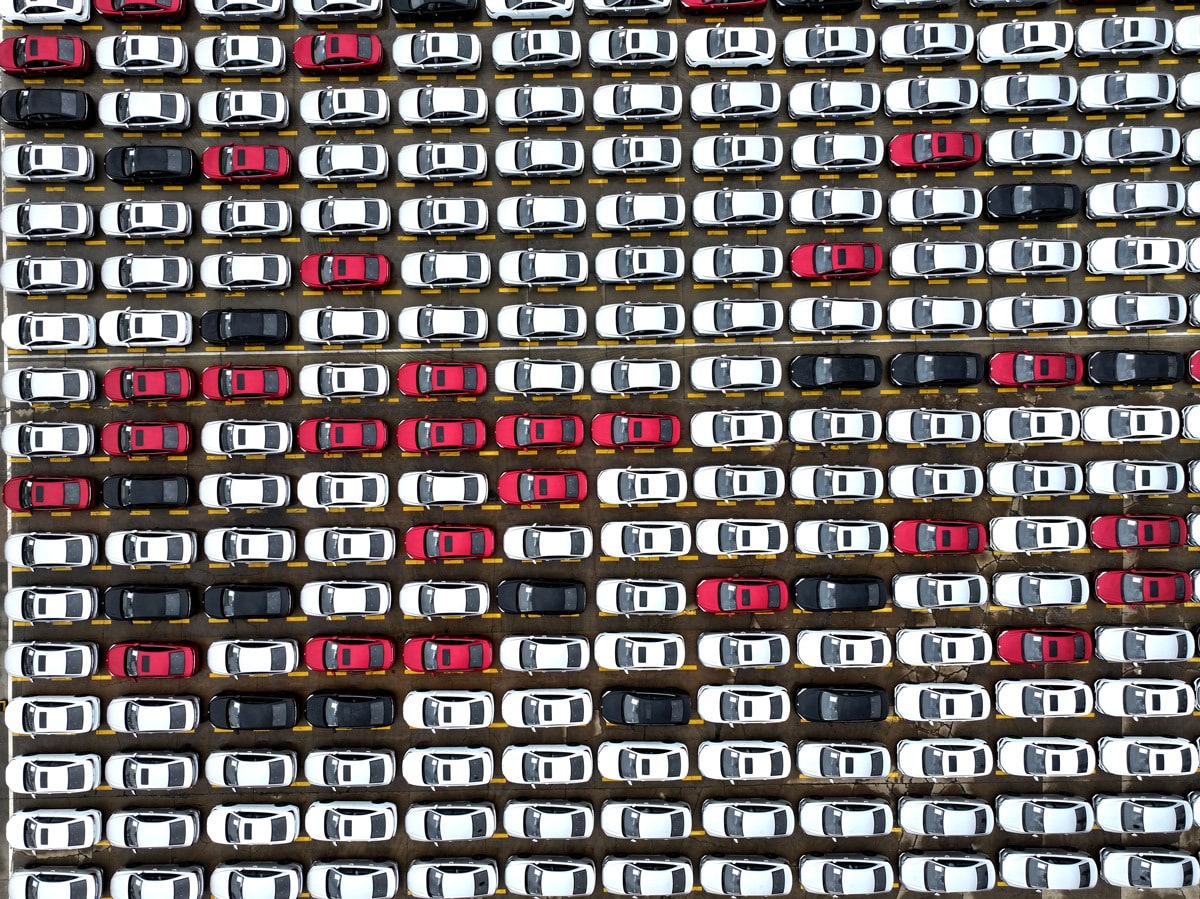
Il dato suscita non pochi interrogativi: com’è possibile che il settore sia in calo mentre il resto del mondo – l’Europa innanzitutto, basta pensare ai guai della Volkswagen – è letteralmente inondato dai veicoli cinesi? La risposta più immediata è che in Cina si è creata una bolla simile a quella che negli scorsi anni ha devastato il settore immobiliare: c’è un forte eccesso di produzione che finora è stato ampiamente assorbito attraverso le esportazioni; ma tutto questo potrebbe non bastare più. Com’è successo nel caso dell’immobiliare, inoltre, non sarà facile assorbire quest’altra bolla, soprattutto perché anche in questo caso, oltre ad aziende e posti di lavoro, è in gioco la stabilità di molti enti locali cinesi, profondamente coinvolti nello sviluppo del settore automobilistico.
Un interessante articolo del Wall Street Journal racconta il caso della Skyworth Auto, un’azienda che nel 2021 sosteneva di poter produrre centomila auto elettriche all’anno, ma che nei primi nove mesi del 2026 ha venduto appena 660 vetture. La Skyworth oggi resta in vita grazie agli aiuti del distretto di Nanchino, che possiede il 5 per cento del suo capitale. Un anno fa, scrive il quotidiano statunitense, sul sito web dell’amministrazione di Nanchino si leggeva che la Skyworth aveva ricevuto “il sostegno completo di tutti i dipartimenti governativi” e che l’aiuto dell’amministrazione aveva permesso di superare “gli ostacoli incontrati dall’azienda nel suo sviluppo”.
La Skyworth non è un’eccezione. Per anni gli enti locali cinesi hanno stretto alleanze con i privati per investire nel settore automobilistico: ogni città puntava sul “campione locale” sperando di diventare la Detroit cinese. Il fenomeno si è accentuato con l’arrivo dell’auto elettrica: alla fine del 2025 le aziende cinesi di auto elettriche che vendevano almeno un modello erano 143. La Nio, azienda pioniere del settore oggi quotata alla borsa di Wall street, stava per dichiarare insolvenza prima che nel 2020 l’amministrazione comunale di Hefei la salvasse con un investimento di quasi settecento milioni di dollari. La città voleva costruire intorno alla Nio un parco industriale dedicato alle auto elettriche con l’obiettivo di dare lavoro a migliaia di persone.
La proliferazione di accordi simili, unita al credito facile concesso dalle banche, ha fatto nascere un settore abnorme in grado di fabbricare 63 milioni di auto all’anno, più del triplo di quelle che nel 2026 dovrebbero essere comprate dai cinesi. Il resto finisce all’estero, su un mercato globale che ogni anno assorbe circa 85 milioni di auto (settanta se si escludono gli Stati Uniti, un mercato praticamente inaccessibile ai cinesi).
Di fronte al calo della domanda interna, alle aziende cinesi restano due scelte, aggiunge il Wall Street Journal: da un lato riducono i prezzi per accaparrarsi una fetta del mercato interno (dall’inizio del 2023 i prezzi dei veicoli cinesi sono diminuiti di quasi il 20 per cento); dall’altro puntano sulle esportazioni (quest’anno la Cina dovrebbe vendere all’estero dodici milioni di auto, all’inizio del decennio in corso le vendite annuali si aggiravano sul milione), sfruttando tra l’altro uno yuan perennemente svalutato da Pechino.
Ora la Cina comincia ad accorgersi che questa strategia non può continuare a lungo: all’interno i prezzi non possono scendere ulteriormente; all’estero gli altri paesi cominciano a reagire all’ondata di auto cinesi, che sta mettendo in ginocchio le loro aziende. Insomma, addossare al resto del mondo i punti deboli della propria economia non è la soluzione.
Il problema è che il presidente Xi Jinping non sembra avere il pieno controllo della situazione, soprattutto perché molte amministrazioni locali invischiate nel settore automobilistico non hanno intenzione di staccare la spina alle aziende, sia perché temono di perdere tanti posti di lavoro sia perché vedrebbero ridursi le loro entrate fiscali, danneggiando ulteriormente finanze già messe a dura prova dall’esplosione della bolla immobiliare.
La spirale del debito
La Cina, lanciata da Xi Jinping in grandiosi progetti legati alle tecnologie militari e civili più avanzate (dai pannelli solari all’intelligenza artificiale), è finita in una pericolosa spirale del debito: nel 2025 i prestiti concessi a settori non finanziari – grandi conglomerati industriali, enti pubblici e famiglie – hanno raggiunto il 300 per cento del pil nazionale, 60 punti percentuali in più rispetto alla fine del 2019 e 43mila miliardi di dollari in più del 2012, cioè da quando Xi è arrivato al potere. Molto di questo denaro è stato buttato prima in immobili che oggi non vuole nessuno e poi in fabbriche che perdono soldi perché non trovano abbastanza acquirenti e non possono più di tanto abbassare i prezzi o decurtare i salari degli operai.
L’enorme mole di debiti e attività in perdita forse non provocherà una crisi finanziaria in un paese come la Cina, ma di sicuro ne sta indebolendo l’economia. Le prospettive rosee suscitate dalla straordinaria crescita degli ultimi decenni stanno lasciando il posto al pessimismo: quello di molti giovani, che fanno fatica a trovare occupazioni adeguate alle loro competenze; e quello di molti lavoratori che, tagliati fuori dall’automazione, ormai si riciclano nel mondo precario della gig economy (quest’anno il numero dei cosiddetti gig worker cinesi dovrebbe arrivare a 320 milioni, contro i 280 milioni del 2025).
Xi forse pensa che tutto si possa risolvere quando la Cina si affermerà come una potenza globale del livello degli Stati Uniti, se non superiore a loro. Anche per questo continua a ignorare gli appelli di molti economisti – cinesi e non – che consigliano di far crescere i consumi interni: questa svolta darebbe respiro sia alle aziende in cerca di clienti sia ai lavoratori, oltre a creare nuove entrate per lo stato e le amministrazioni locali; ne sarebbero felici anche gli altri paesi, alle prese con l’ondata di esportazioni cinesi.
Tuttavia, aumentare i consumi interni ridurrebbe la presa di Pechino sull’economia nazionale e distoglierebbe capitali da settori che Xi giudica strategici. Intanto, per aiutare le finanze pubbliche Pechino ha lanciato una vasta campagna contro l’evasione e l’elusione fiscale dei ricchi cinesi. Ma come osservano gli economisti Navneeraj Sharma e Arvind Subramanian, a questo punto “è probabile che si verifichi un lento declino caratterizzato da una crescita anemica, un crescente malcontento e un deterioramento dei servizi”. Comunque sufficiente per avere ripercussioni sull’intera economia globale.
Questo testo è tratto dalla newsletter Economica.
|
Iscriviti a Economica |
La newsletter su economia e lavoro. A cura di Alessandro Lubello. Ogni venerdì.
|
| Iscriviti |
|
Iscriviti a Economica
|
|
La newsletter su economia e lavoro. A cura di Alessandro Lubello. Ogni venerdì.
|
| Iscriviti |
Internazionale pubblica ogni settimana una pagina di lettere. Ci piacerebbe sapere cosa pensi di questo articolo. Scrivici a: posta@internazionale.it