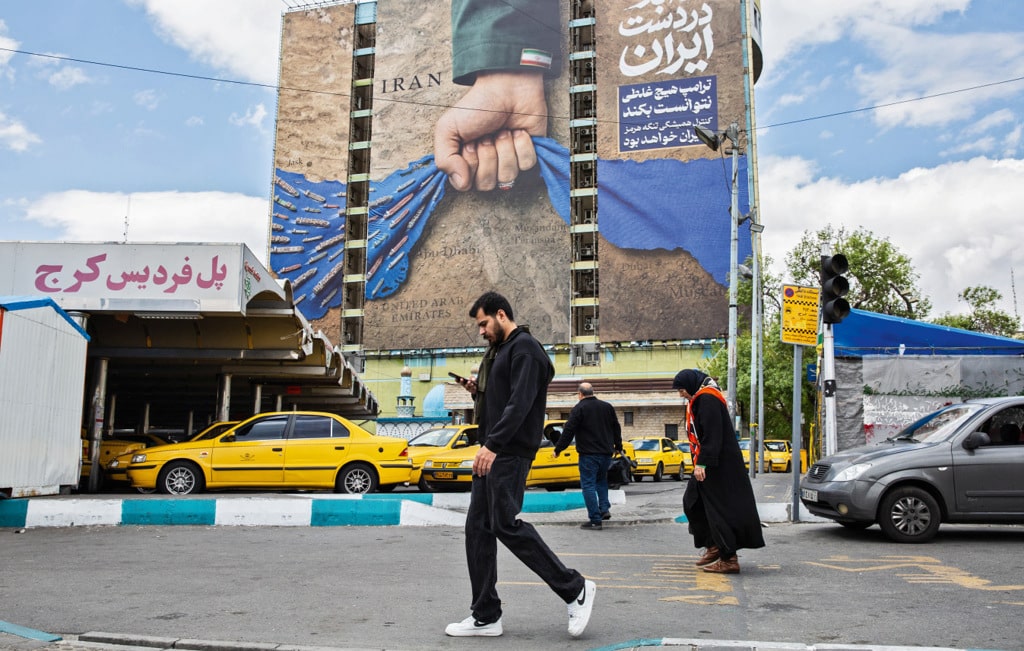
Con il mercato del petrolio, come con quello immobiliare, è tutta una questione di posizione. Il mercato del greggio non è mai stato realmente globale, ma piuttosto un insieme di segmenti regionali connessi tra loro da legami relativamente deboli. Quando i prezzi divergevano, i barili finivano verso la destinazione più redditizia. Con i prezzi del trasporto delle merci saliti a livelli proibitivi, tuttavia, il flusso tra le regioni si è interrotto. Il risultato? Il mercato si sta frammentando.
L’equilibro globale tra domanda e offerta, che ha storicamente determinato quello che potremmo definire il prezzo mondiale del greggio, non ha più la stessa influenza. I prezzi locali dipendono dalle condizioni particolari di ogni regione: dove c’è penuria hanno raggiunto livelli scioccanti, mentre dove c’è un surplus di produzione sono bassi. Il petrolio può essere quindi costoso e a buon mercato allo stesso tempo.
L’effetto è evidente se si considera il prezzo di un barile in relazione al luogo in cui si trova. Parliamo di greggio del mare del Nord consegnato a Rotterdam? Siamo sui 125 dollari al barile. E il petrolio di scisto statunitense nel golfo del Messico? Più o meno cento dollari. Il greggio canadese inviato negli Stati Uniti? Circa settanta dollari. Il greggio omanita spedito in Cina meridionale? Siamo sui 150 dollari.
Prima della guerra contro l’Iran le differenze regionali nei prezzi di solito non andavano oltre qualche dollaro e le variazioni erano dovute soprattutto alle differenze di qualità tra i vari tipi di greggio. Oggi i costi per il trasporto stanno distorcendo il mercato: anche se le tariffe per le spedizioni sono scese dopo i picchi record degli ultimi giorni, continuano a essere molto alte. Secondo calcoli che ho fatto in modo non troppo approfondito, spedire un barile di greggio oggi costa in media tra i 20 e i 25 dollari, rispetto ai tre dollari di prima dell’inizio della guerra in Iran. Il conseguente sconvolgimento ha fatto sì che in regioni con un surplus di produzione (le Americhe) i prezzi siano molto più bassi rispetto a quelli nelle regioni in deficit (Europa e Asia orientale).
Il vincitore potenziale – e in questo contesto vincere può voler dire semplicemente perdere meno degli altri – potrebbero essere gli Stati Uniti, che sono in grado d’importare petrolio a prezzi più bassi: ricevono il 75 per cento di tutto il greggio comprato all’estero da tre paesi – il Canada, il Messico e il Venezuela – che ora stanno vendendo a prezzi molto bassi.
◆ La frammentazione del mercato mondiale dell’energia riguarda anche il gas naturale. E anche in questo caso il Nordamerica è avvantaggiato rispetto all’Europa e all’Asia, che devono pagare prezzi altissimi per ricevere le forniture da mercati lontani, soprattutto dopo che la guerra in Iran ha messo in ginocchio uno dei maggiori produttori di gas, il Qatar. Grazie al gas di scisto, invece, i consumatori degli Stati Uniti e del Canada non stanno subendo le conseguenze del conflitto con l’Iran. È per questo che i prezzi pagati in Europa e in Asia sono almeno dieci volte superiori: mentre i nordamericani pagano circa tre dollari per un milione di British thermal unit (mBtu, l’unità di misura standard dell’energia per il commercio e la quotazione del gas naturale sui mercati internazionali), in Europa e in Asia il costo supera i trenta dollari. Questo mette al riparo l’economia statunitense dalla crisi energetica: tra il 2007 e il 2025 il risparmio stimato per gli Stati Uniti è stato di 4.300 miliardi di dollari rispetto ai costi di giapponesi ed europei. Bloomberg
Aziende di raffinazione
In regioni in deficit come l’Europa, invece, le aziende di raffinazione sono disposte a pagare di più per barili prodotti nelle vicinanze, risparmiando sui costi di trasporto. Rotterdam, città portuale olandese nonché polo regionale della raffinazione, è tradizionalmente il centro del mercato globale del petrolio e la culla del greggio Brent, il parametro di riferimento più citato per quanto riguarda il petrolio. Questa varietà è estratta per la maggior parte a poche centinaia di chilometri di distanza, nei giacimenti del mare del Nord. Altre varietà invece arrivano da località a 7.500 chilometri di distanza. “Al momento il Brent gode di un vantaggio specifico che gli conferisce prezzi superiori rispetto ad altri tipi di greggio, cioè le brevi distanze di spedizione”, dice Martjin Rate, analista della Morgan Stanley. In altre parole, il Brent è più costoso non perché è scarso, ma perché è vicino alle raffinerie principali. Stando così le cose, il suo prezzo di scambio ci offre una prospettiva distorta del mercato globale.
In regioni con surplus di produzione, come il Nordamerica, la situazione è capovolta: il greggio canadese scorre soprattutto verso sud, diretto negli Stati Uniti, con pochi barili che vanno in altre direzioni, soprattutto a bordo di petroliere dirette in Asia dal golfo del Messico o dalla costa pacifica del Canada. Queste esportazioni via mare rappresentano una valvola di sfogo per il petrolio del paese, perché lo tengono incollato al mercato globale. Con l’aumento dei costi di spedizione, tuttavia, il lungo viaggio verso l’Asia ha poco senso dal punto di vista finanziario, e questo costringe i canadesi a vendere soprattutto negli Stati Uniti. Il risultato è che nel mezzo di una delle peggiori crisi petrolifere della storia, il greggio Western canadian select ha un prezzo al barile di circa trenta dollari inferiore ad altri standard di riferimento, con uno sconto tra i più alti di sempre.
L’aumento dei costi di trasporto permette inoltre di spiegare perché il greggio dell’Africa occidentale sia venduto con sconti senza precedenti rispetto al Brent – spesso superiori ai dieci dollari o addirittura i venti dollari al barile – e riflettono le spese di spedizione del greggio nigeriano o angolano in Asia. Il greggio del Medio Oriente, invece, offre i barili più vicini disponibili per le raffinerie asiatiche e perciò è venduto a un buon prezzo.
L’effetto combinato di questa situazione è che la bolletta petrolifera degli Stati Uniti è inferiore ai cento dollari al barile, di sicuro più bassa di quanto non fosse a marzo o aprile. Il resto del mondo, invece, deve fare i conti con costi compresi tra i 120 e i 160 dollari al barile, molto più alti di quanto non fossero prima della guerra. Le forti disparità nei costi energetici tra le diverse regioni, provocate dalla frammentazione del mercato petrolifero, persisteranno finché i costi del trasporto marittimo non torneranno alla normalità, ammesso che questo avvenga. ◆ gim
Internazionale pubblica ogni settimana una pagina di lettere. Ci piacerebbe sapere cosa pensi di questo articolo. Scrivici a: posta@internazionale.it
Questo articolo è uscito sul numero 1690 di Internazionale, a pagina 99. Compra questo numero | Abbonati