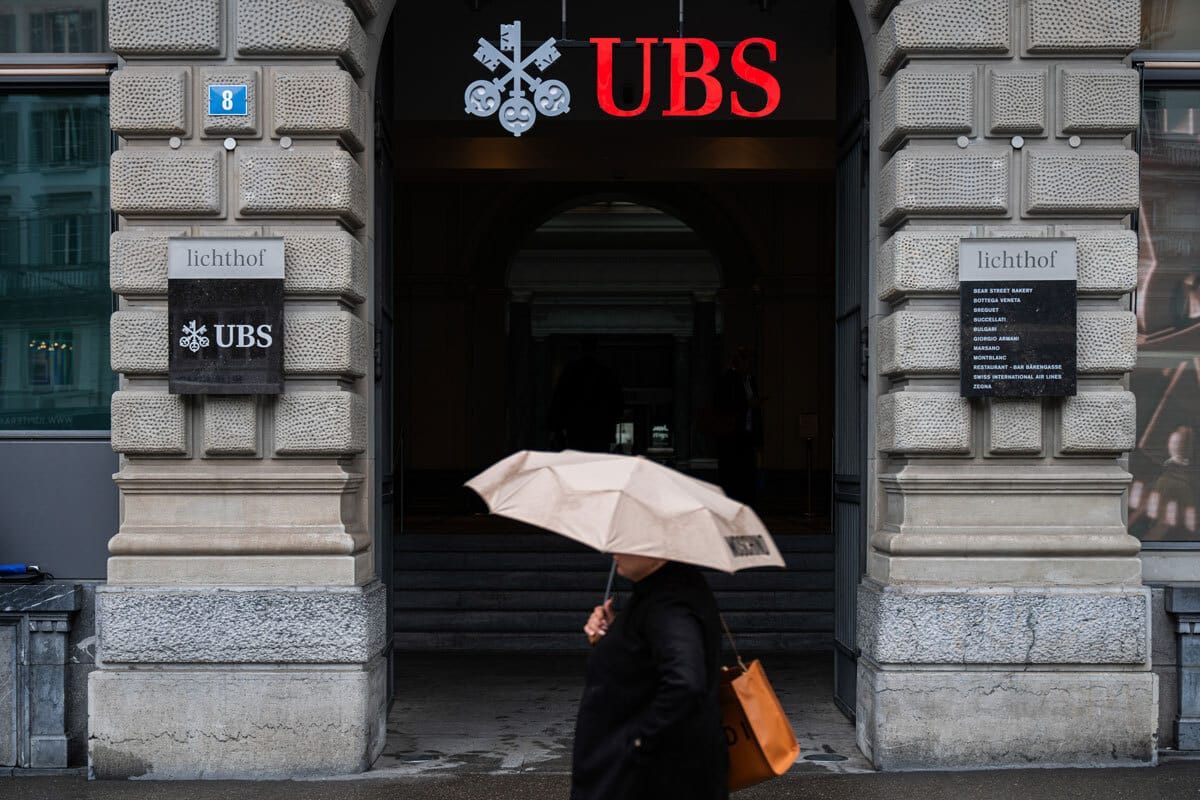
Tre anni e mezzo fa, nel marzo 2023, il settore bancario svizzero fu investito da una tempesta senza precedenti a causa della crisi del Credit Suisse, istituto mandato sull’orlo del fallimento da anni di scelte sbagliate e inchieste giudiziarie. Alla fine il Credit Suisse, ma soprattutto il destino dell’intero settore, tradizionalmente una colonna portante dell’economia svizzera, furono salvati dalla decisione del governo di Berna di favorire la fusione della banca in crisi con la sua rivale storica, la Ubs.
L’operazione fece nascere un colosso finanziario con un patrimonio pari a quasi il doppio del pil nazionale, insomma una delle famigerate banche “troppo grandi per fallire”, un motto diventato tristemente famoso durante la crisi finanziaria globale esplosa tra il 2007 e il 2008. Già all’epoca un quotidiano autorevole come la Neue Zürcher Zeitung avvertiva che quando nascono certi “mostri finanziari” prima o poi qualcuno ne paga le conseguenze.
Quel momento sembra arrivato: da tempo la Ubs minaccia di abbandonare la Svizzera perché il governo ha proposto leggi che, a suo dire, la danneggiano. Per la storia e il peso economico di un’azienda simile il solo fatto di aver pensato di lasciare il paese è la rottura di un tabù. Il nodo della discordia è l’imposizione di requisiti patrimoniali più severi: Berna pensa che siano necessari per rafforzare la resistenza della banca a eventuali tempeste finanziarie globali e possibilmente, come promesso nel 2023, evitare altri disastri pagati dai cittadini; la Ubs è convinta invece che penalizzino la sua competitività internazionale e per questo sta valutando addirittura l’idea di andarsene altrove.
Per esempio nei più “ospitali” Stati Uniti di Donald Trump. Due dei principali azionisti della banca, il fondo statunitense Artisan Partners e quello svedese Cevian Capital, hanno già fatto sapere che secondo loro la Svizzera “non è più un posto attraente”. A settembre, inoltre, il presidente della Ubs Colm Kelleher ha dichiarato per la prima volta in pubblico che la banca “avrebbe dovuto ripensare la sua sede se le nuove norme le avessero chiesto troppo”.
Ad agosto il consiglio federale svizzero ha avviato le procedure per riformare la legge sulle banche e quella sulla liquidità degli istituti. La novità più dirompente è stata l’obbligo di aumentare il capitale: il 23 settembre il consiglio degli stati, la camera alta del parlamento svizzero, ha approvato una misura che, se confermata anche dal consiglio nazionale, la camera alta (il voto dovrebbe svolgersi a dicembre), costringerà la Ubs a mettere da parte fondi extra per sedici miliardi di dollari. Berna vuole che una multinazionale come la Ubs detenga capitale proprio in grado di coprire almeno il 90 per cento del valore delle sue partecipazioni estere (il consiglio federale aveva proposto addirittura il 100 per cento); in precedenza la quota era del 45 per cento.
Attualmente la Ubs gode di ottima salute, ma le autorità svizzere sono terrorizzate dai costi di un’altra crisi, visto che negli ultimi vent’anni hanno messo a rischio vari miliardi dei contribuenti per salvare il settore: nel 2008 servirono sessanta miliardi di franchi svizzeri (65 miliardi di euro) per sostenere la Ubs; nel 2023 il conto del Credit Suisse è stato di 109 miliardi di franchi (118 miliardi di euro) in garanzie.
In un’intervista alla Neue Zürcher Zeitung l’amministratore delegato della Ubs Sergio Ermotti ha dichiarato lapidario: “Con un occhio pesto possiamo andare avanti, ma due occhi pesti e il naso rotto sono troppo”. E a proposito della fusione con il Credit Suisse, Ermotti ricorda che “abbiamo salvato la Svizzera” e per di più da allora la Ubs paga circa due miliardi all’anno per sostenere i costi di quell’operazione.
Il nuovo provvedimento, che Ermotti chiama “Lex Ubs” come una sorta di legge ad personam, è quindi eccessivo: deciso “sull’onda dell’emotività”, sostiene il manager, rischia di tagliare le gambe alla corsa della banca sui mercati globali, perché quei miliardi richiesti dalla legge scoraggiano chi punta sull’istituto. Non è un segreto che spesso nel mondo dell’alta finanza le operazioni sono costruite con capitali presi in prestito, non con quelli propri. Al quotidiano tedesco Süddeutsche Zeitung, la giurista svizzera Corinne Zellweger-Gutknecht ha spiegato che “senza regole più severe la Ubs potrebbe correre rischi eccessivi negli Stati Uniti per realizzare i suoi piani di espansione. Venticinque anni fa la Ubs e il Credit Suisse riuscivano a comprare agevolmente a credito”.
La Süddeutsche Zeitung paragona la condizione attuale dei vertici di Berna a quella de L’apprendista stregone di Johann Wolfgang von Goethe, in cui il discepolo di uno stregone, incaricato di fare le pulizie, usa un incantesimo per risparmiarsi la fatica, ma il meccanismo gli sfugge presto di mano. Ora il governo elvetico vuole capire se la Ubs stia facendo davvero sul serio, perché gli effetti di una fuga della banca sarebbero disastrosi. A Ginevra, uno dei centri finanziari più ambiti dai ricchi di tutto il mondo, con un patrimonio gestito di migliaia di miliardi di euro, molti tremano all’idea di una fuga del colosso, visto che la multinazionale è il leader mondiale della gestione patrimoniale.
Intanto il braccio di ferro continua in vista del voto di dicembre al consiglio nazionale. Alcuni osservatori sostengono che presto si potrebbe arrivare a un compromesso che faccia contenti tutti: il governo potrà dire che ha a cuore le tasche dei contribuenti perché con le nuove norme non ci sarà mai più un disastro come quello del 2023; la Ubs punta a contenere i costi della riforma anche perché, come sottolinea il quotidiano Le Temps, in fondo sa bene di “essere una banca troppo svizzera” per andare all’estero o addirittura essere assorbita da una concorrente straniera.
A parte i costi eccessivi di operazioni simili, bisogna considerare gli ostacoli non finanziari della vicenda, scrive Le Temps: “È ragionevole supporre che un numero significativo di clienti internazionali abbia scelto la Ubs perché è svizzera (e non statunitense, per esempio)”, perché la Svizzera garantisce sicurezza e stabilità; “alcuni di loro cambierebbero molto probabilmente banca se l’azienda passasse sotto il controllo straniero”.
La vicenda accende ancora una volta i riflettori sul rapporto particolarmente delicato e traballante tra l’economia e la politica in Svizzera. Un tema che interessa in realtà tutti gli stati, Italia compresa. In un paese il cui benessere dipende sicuramente dal settore finanziario e in generale da multinazionali attive sui mercati globali l’ultima parola deve spettare sempre all’economia? Molti temono che cedendo sistematicamente agli interessi commerciali si finisca con l’indebolire le basi della democrazia svizzera, per di più in un’epoca caratterizzata da populismi di vario colore.
Come ha scritto Daniel Binswanger, condirettore del magazine online Republik, “oggi l’economia di mercato è sempre più percepita dall’opinione pubblica come un campo di battaglia fittizio, in cui i risultati non contano, ma si mercanteggiano rendite, monopoli e garanzie statali. È sconcertante il cinismo con cui la Ubs si è fatta servire su un vassoio d’argento il Credit Suisse nel 2023 e oggi si scaglia contro le regole solo per scaricare sulla comunità elvetica rischi sistemici ancora più grandi”. La speranza, conclude Binswanger, è che la Svizzera abbia ancora “le risorse politiche per mettere fine a questa farsa”.
Questo testo è tratto dalla newsletter Economica.
|
Iscriviti a Economica |
La newsletter su economia e lavoro. A cura di Alessandro Lubello. Ogni venerdì.
|
| Iscriviti |
|
Iscriviti a Economica
|
|
La newsletter su economia e lavoro. A cura di Alessandro Lubello. Ogni venerdì.
|
| Iscriviti |
Internazionale pubblica ogni settimana una pagina di lettere. Ci piacerebbe sapere cosa pensi di questo articolo. Scrivici a: posta@internazionale.it